境外业务占比较高的上市公司年报审计风险提示——注册会计师执业视角
一、引言
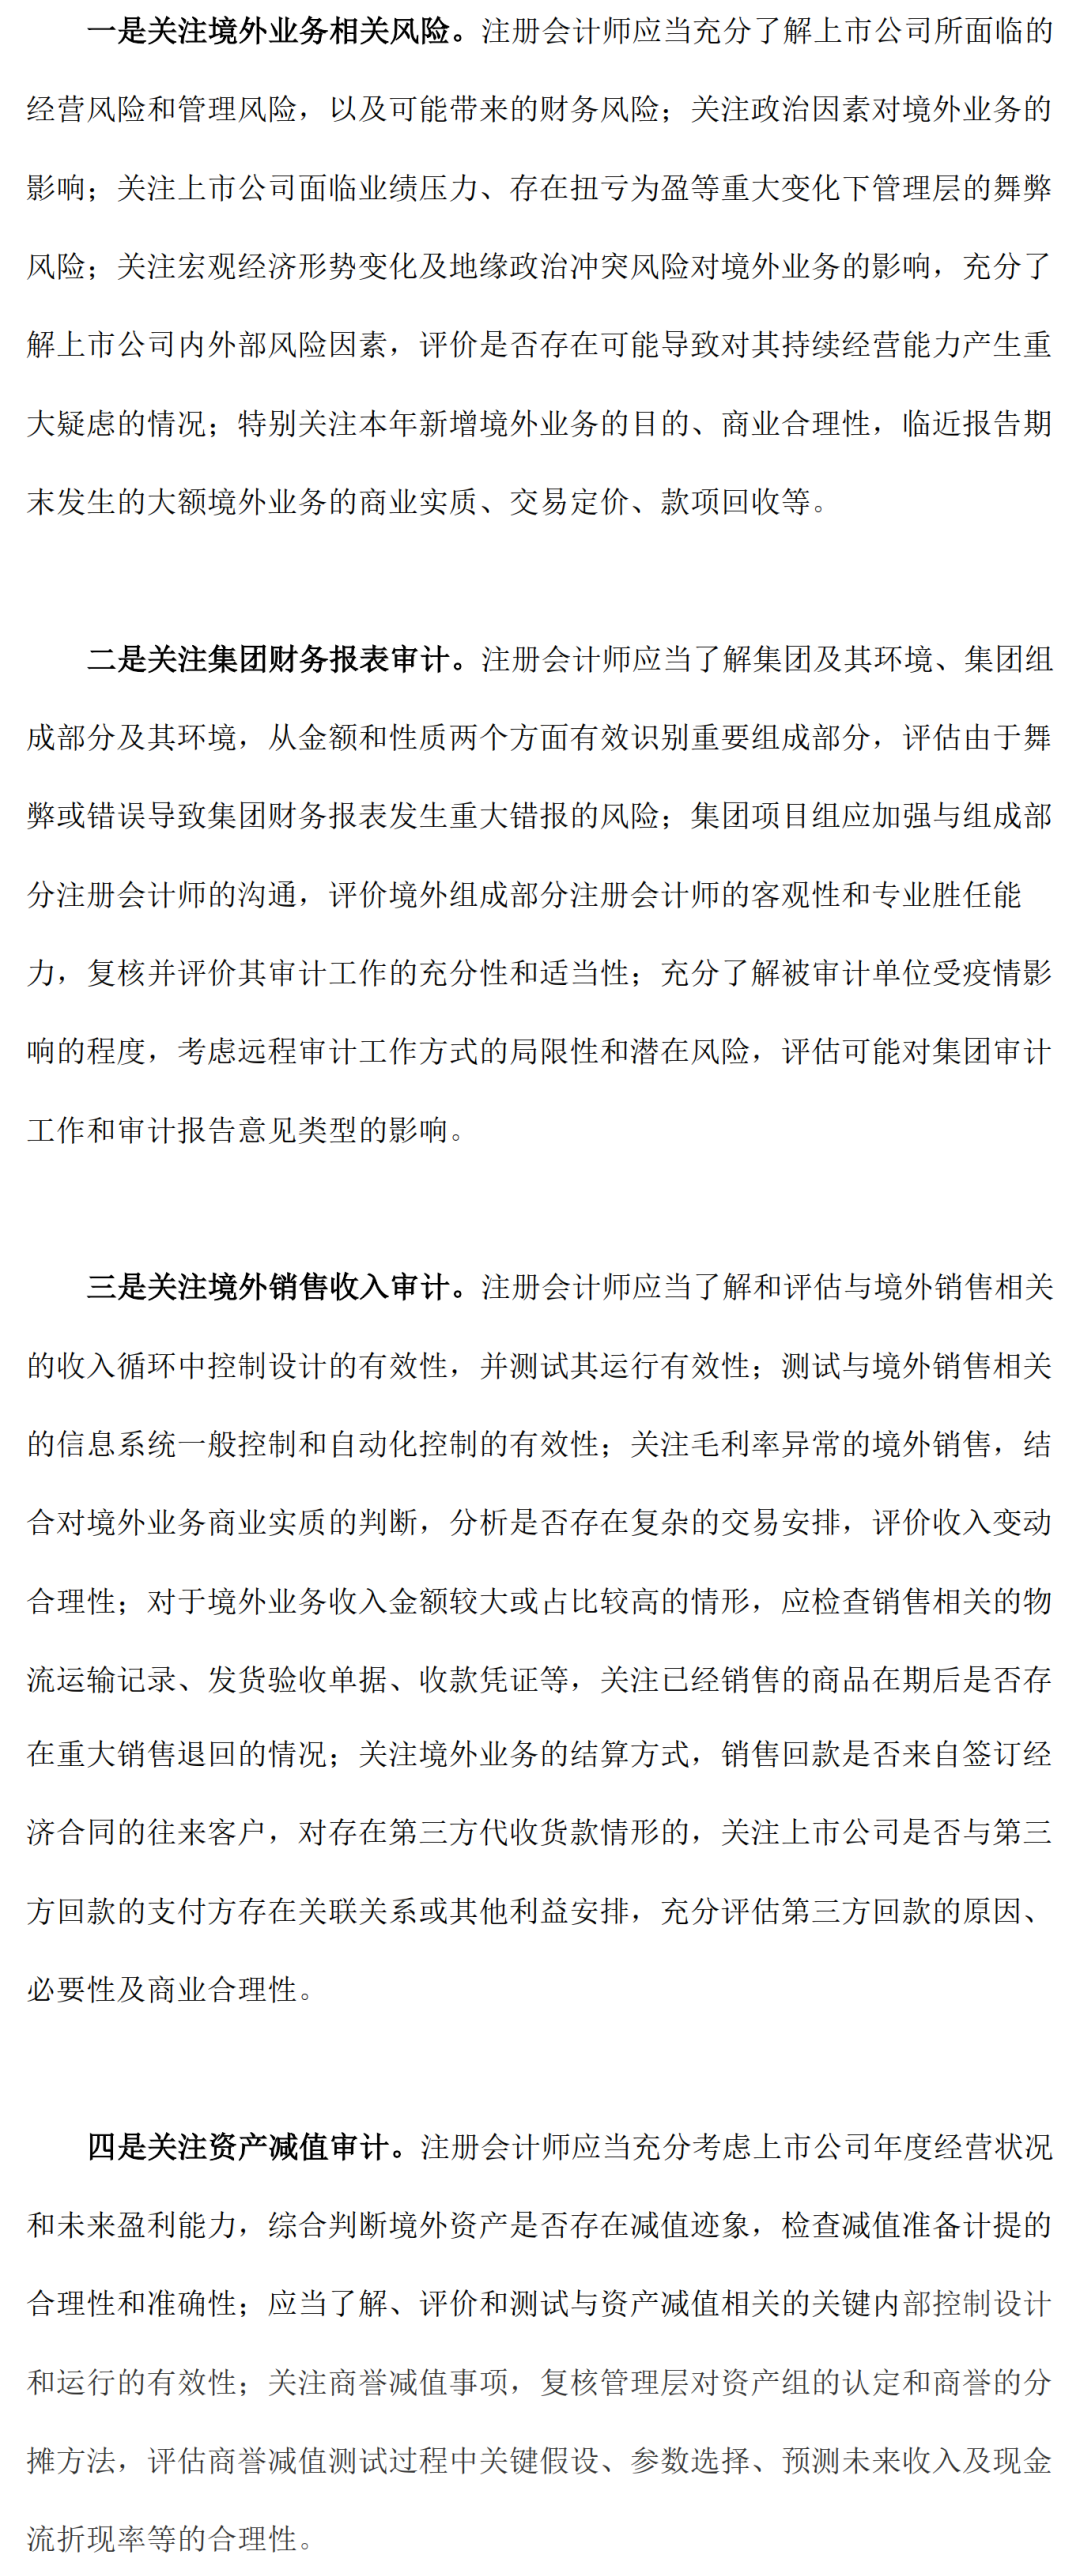
随着全球经济一体化进程加速,越来越多的中国上市公司积极拓展海外市场,境外业务收入占比持续攀升。境外业务在带来增长机遇的也给注册会计师的年报审计工作带来了诸多特殊风险。境外业务往往涉及复杂的法律环境、会计政策差异、外汇管制、税务合规以及地缘政治等因素,审计风险显著高于纯境内业务。本文旨在从注册会计师执业角度,系统梳理境外业务占比较高的上市公司年报审计中需重点关注的风险领域,并提出相应的应对建议。
二、境外业务审计的固有风险特征
1. 经营环境复杂性与信息不对称
境外子公司或分支机构通常位于不同的司法管辖区,其经营环境、商业惯例、监管要求与境内存在显著差异。注册会计师获取境外业务原始资料的难度较大,可能面临语言障碍、时差影响、沟通成本高等问题,导致信息不对称风险加剧。
2. 会计准则与审计准则差异
不同国家或地区采用的会计准则(如IFRS、US GAAP、当地GAAP)与我国企业会计准则存在差异。境外子公司可能按照当地准则编制财务报表,在合并报表时需要转换为母公司采用的会计准则。转换过程中的调整事项、会计政策变更、公允价值计量等极易产生错报风险。
3. 外汇折算与汇率波动风险
境外业务涉及多种货币计价,外币交易折算、外币财务报表折算以及汇率变动对合并损益的影响,均构成重要的审计风险领域。特别是在汇率剧烈波动期间,管理层的汇率假设和折算方法可能成为操纵利润的工具。
三、重点审计风险领域提示
1. 收入确认与跨境交易的实质性
境外销售收入确认是审计高风险区域。注册会计师应重点关注:
- 交易的真实性:是否存在虚增境外收入、虚构客户或关联方交易的情况;
- 控制权转移时点:不同贸易条款(FOB、CIF等)下收入确认时点的恰当性;
- 退货与折让:境外客户的退货政策、质量索赔等是否充分估计;
- 跨境资金流:销售回款是否真实流入,是否存在通过境外壳公司循环交易。
2. 境外资产的存在性与计价
- 存货:境外存货的监盘难度大,可能存在账实不符、呆滞积压未计提跌价准备等问题;
- 应收账款:境外客户信用风险、坏账准备计提的充分性,以及函证回函率低带来的替代程序有效性;
- 固定资产与在建工程:境外资产权属证明、抵押担保情况、减值迹象的判断;
- 商誉:境外并购形成的商誉,其减值测试涉及复杂的估值模型和假设,极易被操纵。
3. 关联方交易与转让定价
境外业务常涉及跨国关联交易,注册会计师需关注:
- 关联方识别是否完整,是否存在通过隐蔽关联方转移利润;
- 转让定价是否符合独立交易原则,税务风险与会计处理的匹配性;
- 跨境资金往来是否具有商业实质,是否存在资金占用或利益输送。
4. 税务合规与潜在负债
不同税收管辖区的税法差异可能带来:
- 境外所得税、预提税、增值税等计提不足;
- 转让定价调整带来的补税风险;
- 常设机构认定争议;
- 税务稽查与罚款的预计负债确认。
5. 内部控制与舞弊风险
境外子公司的内部控制可能因地域分散、人员素质参差不齐而存在缺陷。管理层凌驾于控制之上、境外负责人业绩压力导致的舞弊风险较高。注册会计师应保持职业怀疑,特别关注境外业务收入、成本费用的异常波动。
6. 地缘政治与法律合规风险
境外业务可能受到制裁、出口管制、外资审查、数据安全法等合规要求的影响。相关法律风险可能导致资产冻结、罚款、业务中断,进而影响财务报表的持续经营假设和资产减值判断。
四、注册会计师的应对策略
1. 强化风险评估与项目组配置
- 在计划阶段充分了解境外经营环境、法律法规及业务模式;
- 组建具有跨境审计经验、熟悉当地语言和准则的项目团队;
- 考虑利用集团审计准则,明确组成部分注册会计师的责任。
2. 有效利用境外组成部分会计师
- 评估境外组成部分会计师的专业胜任能力与独立性;
- 明确沟通关键审计事项、重要性和审计要求;
- 对重要境外子公司,项目组应亲自参与或实施必要的现场督导。
3. 加强函证与实地走访
- 对境外银行账户、应收账款、重大客户进行独立函证;
- 对回函异常或不予回函的,实施替代程序,如实地走访、视频访谈、核查物流单据等;
- 对境外重要存货、固定资产实施监盘或远程视频监盘。
4. 关注会计准则转换与合并抵销
- 复核境外子公司会计政策与母公司的一致性;
- 检查外币报表折算汇率使用及折算差额处理;
- 验证内部交易抵销的完整性和准确性。
5. 利用专家工作
- 对复杂的税务问题、转让定价、估值模型,考虑利用税务专家、评估师的工作;
- 对境外法律合规事项,咨询当地法律专家。
6. 保持职业怀疑与舞弊防范
- 对管理层关于境外业务的解释保持审慎态度;
- 分析境外收入毛利率、费用率与境内业务的异常差异;
- 关注境外资金流水与业务规模的匹配性。
五、审计报告与沟通
对于境外业务占比较高的上市公司,注册会计师在形成审计意见时,应充分考虑境外审计风险的广泛性和潜在影响的重大性。若无法获取充分、适当的审计证据,应考虑发表保留意见或无法表示意见。应与治理层充分沟通境外审计发现的问题、内部控制缺陷及改进建议。
六、
境外业务占比较高的上市公司年报审计,对注册会计师的专业能力、资源整合和风险把控提出了更高要求。注册会计师应始终秉持风险导向审计理念,保持职业怀疑,严格执行审计程序,合理利用专家和境外组成部分会计师的工作,以确保审计质量,降低审计风险。在全球化背景下,跨境审计能力已成为会计师事务所核心竞争力的重要组成部分,唯有不断提升专业水准,方能有效服务资本市场和投资者。
如若转载,请注明出处:http://www.gzjiandecpa.com/product/26.html
更新时间:2026-10-21 10:55:48