张敬富老师注会审计基础班 注册会计师执行的业务种类详解——注册会计师业务全解析
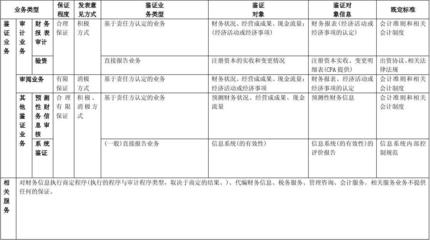
在注册会计师(CPA)审计科目的备考中,张敬富老师的审计基础班深受考生欢迎,尤其是他对“注册会计师执行的业务种类”这一基础考点的讲解,清晰透彻、逻辑严密。本文将围绕张敬富老师所讲授的注册会计师业务分类,系统梳理注册会计师能够执行的各类业务及其核心要点,帮助大家夯实审计基础。\n\n## 一、为什么首先要理解注册会计师业务分类?\n\n在CPA审计考试中,几乎每一道大题都要求考生先判断“这是什么业务”。只有准确定位业务类型,才能确定应遵循的准则(审计准则、审阅准则、其他鉴证业务准则还是相关服务准则),进而确定报告类型、保证程度和工作程序。张敬富老师常说:“基础不牢,地动山摇。”所以,业务分类是学习审计的起点。\n\n## 二、注册会计师执行的业务种类(总览)\n\n根据《注册会计师法》以及中国注册会计师执业准则体系,注册会计师执行的业务分为两大板块:\n\n1. 鉴证业务\n - 审计业务\n - 审阅业务\n - 其他鉴证业务\n\n2. 相关服务业务\n - 商定程序\n - 代编财务信息\n - 税务服务、咨询、会计服务等\n\n张敬富老师特别强调:鉴证业务 ≠ 相关服务业务的核心区别在于“是否提供一定程度的保证”。鉴证业务是提供保证,而相关服务不提供保证。\n\n## 三、鉴证业务的具体种类与基本特征\n\n### (一)审计业务\n\n含义:注册会计师对财务报表是否在所有重大方面按照适用的财务报告编制基础编制,并实现公允反映发表审计意见。\n\n核心特征:\n- 保证程度:合理保证(高水平保证,但不是绝对保证);\n- 执业准则:审计准则;\n- 报告类型:审计报告(无保留意见、保留意见、否定意见、无法表示意见)。\n\n考试重点:注册会计师通过审计程序,将审计风险降至可接受的低水平,以积极方式提出结论(如“我们认为,财务报表在所有重大方面公允反映……”)。张敬富老师提醒:“合理保证 ≠ 绝对保证,‘是合理保证而非绝对保证’必须背下来。”\n\n### (二)审阅业务\n\n含义:注册会计师通过审阅财务报表,主要运用询问和分析程序,对财务报表是否不存在重大错报提供有限保证。\n\n核心特征:\n- 保证程度:有限保证(低于合理保证);\n- 执业准则:审阅准则;\n- 报告类型:审阅报告(结论段通常为“我们没有注意到任何事项使我们相信财务报表没有按照……编制”)。\n\n考试注意点:审阅业务主要采用询问和分析程序,一般不像审计那样获取充分适当证据进行全面测试;结论以消极方式表述。张敬富老师在基础班中多次强调:“审阅证据更少、程序更少、保证更低。”只要看到“仅通过询问和分析程序得出结论”,基本可以锁定是审阅业务。\n\n### (三)其他鉴证业务\n\n含义:除历史财务信息审计和审阅以外,注册会计师提供其他类型的鉴证业务,例如预测性财务信息审核、内部控制审计等。\n\n> 说明:实务上“内部控制审计”内容可能与财务报告审计高度关联,且在审计准则体系下具有独立研究要点。综合一般教材框架,鉴证业务分类框架多以“审计/审阅/其他鉴证”为主线。\n\n其他鉴证业务也需要符合鉴证业务基本准则,并且如果是基于责任方认定的业务,责任方(管理层)首先要对其认定负责;注册会计师的责任是在可获取信息/既定标准基础上得出结论,并根据职业判断设定合理的保证/无法完成限度。(含义性说明可以帮助综合把握。)对于“其他鉴证业务”侧重考察的观点可以依照该思路组织答案要旨,重点论述顺序同上文前两列以实践转化关注为主同步吻合更高层级考试需求出发划分逻辑:内部控制鉴证范围按所属章节一般依据课程铺陳顺序按各大条目组合顺序综合宏观把握知识点以及核心理论解读为主引导学生理解业务纵向逻辑结构进而达到一通百通学习审计思维清晰建立完整审计体系!\n\n## 四、相关服务业务的具体内容辨析\n\n相关服务业务的一大特点是:\u001c**不需要独立性与质量控制提供专门保证或采纳强制审计技术—主要侧查无显著禁止则表明可行承接和合同义务!如会计核算和咨询服务均建立在服务框架中程序不必匹配评估等级或证据收集体系但其效力特征局限不影响鉴证体系中以证据为核心反映注册会计师责任深度而对直接因果关系作前瞻陈述。
如若转载,请注明出处:http://www.gzjiandecpa.com/product/53.html
更新时间:2026-10-07 05:54:57